• Unsere Versicherungen im Überblick
  • Versicherungen für junge Leute
  • Versicherungen für Kinder
Schaden melden
Schaden melden
Blog
Blog
""

Private Kranken­versicherung für Selbst­ständige

Flexibel bleiben – bestens abgesichert

  • Anpassbare Beitragshöhe – abgestimmt auf Ihre unternehmerische Freiheit
  • Persönliche Gestaltung durch frei wählbare Tarife
  • Attraktive Rückerstattungen bei Leistungsfreiheit
  • Für wen eignet sich die Private Krankenversicherung für Selbst­­ständige besonders?

  • Selbstständige & Freiberufler*innen
  • Existenzgründer*innen
  • Unternehmer*innen
  • Gewerbetreibende
  • Unsere Private Krankenversicherung richtet sich an Selbstständige, Freiberufler*innen und Gründer*innen. Da sie nicht gesetzlich versicherungspflichtig sind, können sie sich für individuelle Tarife, hochwertige Leistungen und flexible Beitragssysteme entscheiden. Eine attraktive Option für alle, die Wert auf passgenauen Schutz legen.

    Unsere Private Krankenversicherung: Ihre Vorteile

    Rundum abgesichert

  • Ob ambulante Versorgung, stationärer Aufenthalt oder zahnärztliche Behandlungen – mit der Privaten Krankenversicherung sichern sich Selbstständige eine umfassende Absicherung.
  • Flexible Beitragsgestaltung

  • Dank frei wählbarer Tarife, flexibler Zusatzbausteine und individuell bestimmbarer Selbstbeteiligung lässt sich der Beitrag ganz nach Ihren Bedürfnissen gestalten.
  • Beitragsrückerstattung bei Leistungsfreiheit

  • Wenn Sie keine Leistungen in Anspruch nehmen, belohnt Sie Ihre private Krankenversicherung mit einer attraktiven Beitragsrückerstattung.
  • Ausgezeichnete Leistung

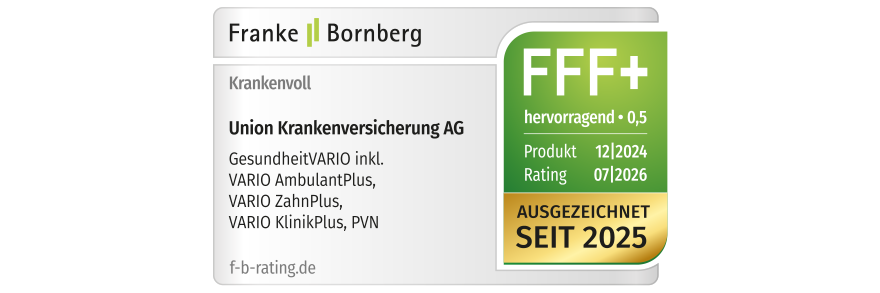
    Die Union Krankenversicherung AG erhält für ihren Tarif GesundheitVARIO mit den Leistungsbausteinen VARIO AmbulantPlus, ZahnPlus, KlinikPlus und PVN die Top-Bewertung FFF+ („hervorragend“) von Franke und Bornberg. Das Siegel bestätigt höchste Qualität und Leistung in der Vollversicherung – ein starkes Zeichen für Transparenz, Kundenorientierung und umfassenden Gesundheitsschutz.

    GesundheitVARIO Ergänzungsschutz

    Mit den VARIO Ergänzungsbausteinen können Sie ganz nach Ihren Wünschen die Leistungen vom GesundheitVARIO erhöhen.

    VARIO AmbulantPlus

    Erhöhung der Leistung bei der ambulanten Absicherung
  • Ärztliches Honorar über Höchstsätze der GOÄ1) hinaus
  • 200 € pro Kalenderjahr für Vorsorge­untersuchungen außerhalb gesetzlich eingeführter Programme
  • 500 € zusätzlich für Brillen und Kontakt­linsen innerhalb von 2 Kalenderjahren
  • Restkosten für refraktive Chirurgie
  • Restkosten für Hörgeräte
  • 80 € für eine Haushaltshilfe pro Tag im Krankheitsfall (bis zu 28 Tage im Kalenderjahr)
  • 50% aus maximal 600 € für Präventions­kurse und sportmedizinische Untersuchungen
  • 1) Gebührenordnung für Ärzte

    VARIO KlinikPlus

    Erhöhung der Leistung bei der stationären Absicherung
  • Ärztliches Honorar über Höchstsätze der GOÄ 1) hinaus
  • Behandlung durch den Privatarzt (Wahlarzt und Chefarzt)
  • Bessere Unterbringung im Ein- oder Zweibettzimmer
  • Ersatz-Krankenhaustagegeld: 20 € bei Verzicht auf das Einbettzimmer, 50 € bei Verzicht auf Ein- und Zweibettzimmer, 50 € bei Verzicht auf wahlärztliche Leistungen
  • 1) Gebührenordnung für Ärzte

    VARIO ZahnPlus

    Erhöhung der Leistung bei der zahnärztlichen Absicherung
  • Zahnärztliches Honorar über Höchstsätze der GOZ
  • Aufstockung auf 90% für Zahnersatz
  • Zahnärztliches Honorar bei Zahnersatz über die Höchstsätze der GOZ2) zu 90%
  • 2) Gebührenordnung für Zahnärzte

    Zusatzschutz

    Mit diesen Tarifen im Zusatzschutz können Sie Ihre Absicherung sinnvoll ergänzen.

    Krankentagegeld

    Mit dem Krankentagegeld sichern Sie Ihr Einkommen im Krankheitsfall.
  • Volles Einkommen trotz Krankheit
  • Langfristig abgesichert bei längerer Arbeitsunfähigkeit
  • Flexibel wählbare Höhe
  • Ohne steuerliche Abzüge
  • Beitragsentlastung

    Mit der Beitragsentlastung sichern Sie sich eine garantierte Beitragssenkung im Alter.
  • Garantierte Beitragssenkung im Ruhestand
  • Keine Gesundheitsprüfung oder Wartezeiten
  • Höhe der Beitragsminderung flexibel wählbar
  • Krankenhaustagegeld

    Mit dem Krankenhaustagegeld sichern Sie sich ein flexibel nutzbares Tagegeld für jeden Krankenhaustag, zum Beispiel:
  • Übernahme der Kosten für eine Vertretung im Betrieb
  • Erstattung von Unterbringungskosten für Eltern im Krankenhaus
  • Kostenbeteiligung für Telefon oder Fernseher im Zimmer
  • Kurtagegeld

    Mit dem Kurtagegeld sichern Sie sich ein flexibel nutzbares Tagegeld für jeden Tag einer Kur, Anschlussheilbehandlung oder medizinischen Rehabilitation.
  • Bis zu 28 Tage Tagegeld innerhalb von drei Jahren
  • 100 % Tagegeld bei vollstationärer Unterbringung
  • 50 % Tagegeld bei ambulanter Durchführung oder teilstationärer Unterbringung
  • Es handelt sich um Tarifauszüge. Grundlage für den Versicherungsschutz sind die .

    Warum ist die Private Krankenversicherung für mich relevant?

    Zahlen und Fakten

    etwa 39 %

    der Selbstständigen in Deutschland sind privat krankenversichert. Sie nutzen die Vorteile der PKV deutlich häufiger als andere Berufsgruppen.

    rund 1,5 Milliarden

    Euro wurden 2023 an Beitragsrückerstattungen durch private Krankenversicherer ausgezahlt.

    über 8,7 Millionen

    Menschen waren 2024 in der privaten Krankenversicherung vollversichert — darunter ein großer Anteil freiberuflicher Personen.

    Häufig gestellte Fragen & Allgemeine Versicherungsbedingungen

    Wie müssen sich Kinder versichern, wenn ein Elternteil selbstständig ist?
    Kinder von privat versicherten Selbstständigen benötigen in der Regel eine eigene Private Krankenversicherung mit einem separaten Beitrag – eine beitragsfreie Familienversicherung wie in der gesetzlichen Krankenversicherung gibt es in der PKV nicht. Ist der andere Elternteil gesetzlich versichert, entscheidet vor allem die Einkommensverteilung: Verdient der privat versicherte Elternteil mehr und liegt sein Einkommen über der Jahresarbeitsentgeltgrenze, ist eine beitragsfreie Familienversicherung des Kindes ausgeschlossen – das Kind kann jeweils gegen Eigenbeitrag in der Gesetzlichen oder Privaten Krankenversicherung versichert werden.
    Private Krankenversicherung – ab wann kann ich als Selbstständige*r wechseln?
    Selbstständige können unabhängig von der Einkommenshöhe zu einer Privaten Krankenversicherung wechseln. Oft ist eine Private Krankenversicherung für Selbstständige sogar günstiger als eine gesetzliche Krankenversicherung – bei vergleichbaren Leistungen. Das liegt an den flexiblen Tarifen.
    Bin ich mit einer Privaten Krankenversicherung auch im Rentenalter gut abgesichert?
    Die Private Krankenversicherung berücksichtigt die finanzielle Absicherung im Ruhestand bereits ab Vertragsbeginn. Durch sogenannte Alterungsrückstellungen werden Rücklagen gebildet, die steigende Gesundheitskosten im Alter abfedern. Seit 1992 fließen zusätzlich Überschüsse in eine weitere Rückstellung, und seit dem Jahr 2000 wird ein gesetzlicher Zuschlag von zehn Prozent erhoben, um die Beiträge im Rentenalter zu stabilisieren. Für Selbstständige bieten wir außerdem eine freiwillige Entlastungskomponente (Beitragsentlastung) an, die es ermöglicht, den Beitrag im Alter gezielt zu senken. Wichtig zu wissen: In der PKV sind altersbedingte Leistungskürzungen ausgeschlossen – der vertraglich vereinbarte Schutz bleibt in vollem Umfang bestehen.
    Allgemeine Versicherungsbedingungen: GesundheitVARIO, VARIO AmbulandPlus, VARIO KlinikPlus, VARIO ZahnPlus
    PDF, ca. 185 KB
    Allgemeine Versicherungsbedingungen: Krankentagegeld für Selbstständige und Freiberufler
    PDF, ca. 173 KB
    Allgemeine Versicherungsbedingungen: Pflegepflichtversicherung
    PDF, ca. 263 KB

    Tarifbedingungen, Informationsblätter & Beitragsrückerstattung

    Tarifbedingungen: GesundheitVARIO
    PDF, ca. 129 KB
    Tarifbedingungen: VARIO AmbulantPlus
    PDF, ca. 124 KB
    Tarifbedingungen: VARIO KlinikPlus
    PDF, ca. 70 KB
    Tarifbedingungen: VARIO ZahnPlus
    PDF, ca. 69 KB
    Tarifbedingungen: Krankentagegeld für Selbstständige
    PDF, ca. 120 KB
    Tarifbedingungen: Krankentagegeld für Freiberufler
    PDF, ca. 120 KB
    Tarifbedingungen: BEA65
    PDF, ca. 60 KB
    Barrierefreie Produktinformation: GesundheitVARIO
    PDF, ca. 158 KB
    Barrierefreie Produktinformation: VARIO AmbulantPlus
    PDF, ca. 157 KB
    Barrierefreie Produktinformation: VARIO KlinikPlus
    PDF, ca. 156 KB
    Barrierefreie Produktinformation: VARIO ZahnPlus
    PDF, ca. 157 KB
    Barrierefreie Produktinformation: Krankentagegeld für Selbstständige
    PDF, ca. 49 KB
    Barrierefreie Produktinformation: Krankentagegeld für Freiberufler
    PDF, ca. 48 KB
    Barrierefreie Produktinformation: BEA65
    PDF, ca. 95 KB
    Barrierefreie Produktinformation: Pflegepflichtversicherung
    PDF, ca. 98 KB
    Beitragsrückerstattung: Merkblatt
    PDF, ca. 38 KB

    Persönlich. Nah. Für Sie da.
    Sie möchten persönliche Beratung zum Thema Private Kranken­versicherung für Selbst­ständige? Unsere Expertinnen und Experten beraten Sie persönlich – vor Ort, telefonisch oder online. Gemeinsam finden wir die Lösung, die zu Ihnen passt.

    Unser Krankenversicherer ist die Union Krankenversicherung

    UKV – Union Krankenversicherung AG
    Peter-Zimmer-Str. 2, D-66123 Saarbrücken
    Telefon: , ,
    AG Saarbrücken, HRB: 7184

    Versicherungen

    Services

    Weitere Themen

    Social Media